Après un phishing, un détournement de données bancaires ou un virement non autorisé, la banque peut reprocher à son client d’avoir communiqué un code ou manqué de vigilance. Mais cette accusation de négligence grave lui permet-elle de refuser immédiatement le remboursement des sommes détournées ?
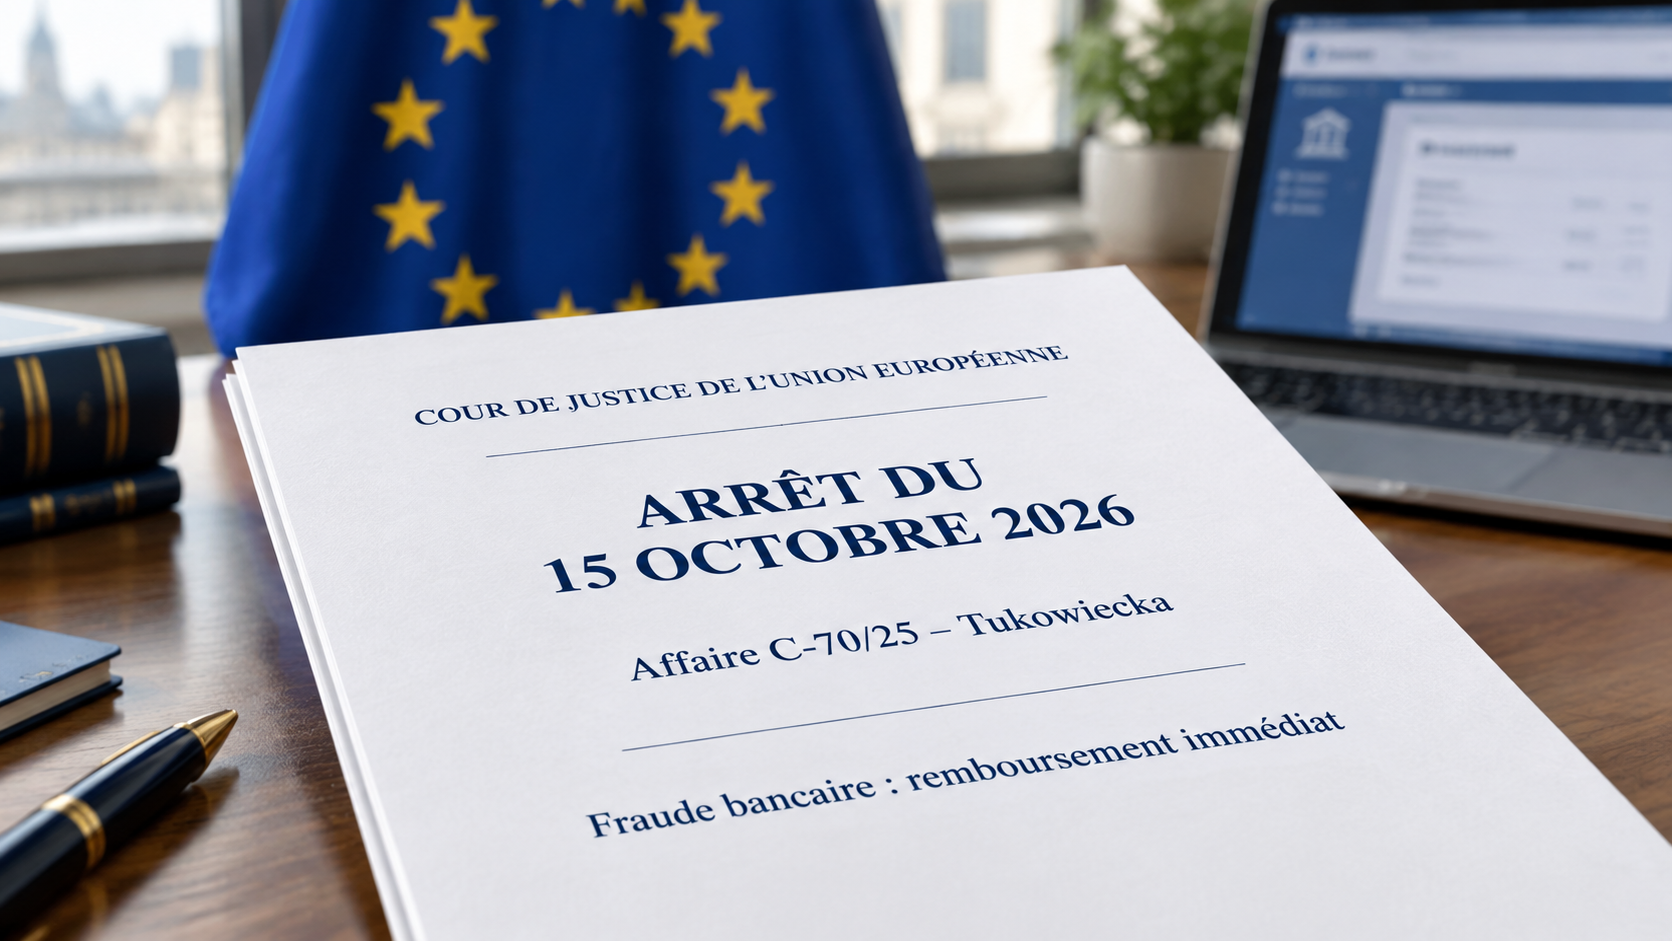
Dans un arrêt du 15 octobre 2026, la Cour de justice de l’Union européenne apporte une réponse claire : un prestataire de services de paiement ne peut pas refuser de rembourser immédiatement une opération non autorisée au seul motif que le client aurait rendu cette opération possible par une négligence grave.
La décision distingue deux questions : le remboursement immédiat des fonds, d’une part, et la détermination de celui qui supportera définitivement la perte, d’autre part. La banque doit, en principe, rembourser dans un premier temps. Elle conserve ensuite la possibilité de réclamer les sommes au client, par les voies de droit appropriées, si elle établit les conditions de sa responsabilité.
Pour les victimes confrontées à un refus de remboursement après une fraude bancaire, cette distinction est essentielle. Elle ne garantit pas que toute somme remboursée restera définitivement acquise, mais elle empêche la banque de faire de la discussion sur la négligence grave un préalable au remboursement immédiat.
Une fraude par phishing à l’origine de l’arrêt
Un faux lien envoyé à l’occasion d’une vente en ligne
L’affaire concernait une cliente d’une banque polonaise qui avait mis un objet en vente sur une plateforme en ligne. Un fraudeur, se présentant comme un acheteur, lui avait adressé un lien censé permettre de confirmer la vente.
En suivant ce lien, la cliente avait accédé à un site reproduisant l’apparence de celui de sa banque. Elle y avait saisi ses données de connexion. Le fraudeur avait également obtenu, sous l’effet de la tromperie, un code de confirmation transmis par SMS. Ces éléments lui avaient permis de transférer 3 000 zlotys, soit environ 705 euros, depuis le compte de la victime.
Le lendemain, la cliente avait découvert la fraude et signalé immédiatement l’opération à sa banque ainsi qu’à la police.
La banque invoquait une négligence grave
La banque avait refusé de rembourser les fonds. Elle soutenait notamment que la cliente avait manqué, par négligence grave, à ses obligations de sécurité en permettant à un tiers d’utiliser ses données.
La juridiction polonaise a alors interrogé la Cour de justice : une banque peut-elle se dispenser du remboursement immédiat lorsqu’elle considère que le client a rendu possible l’opération non autorisée par négligence grave ?
La question ne portait donc pas directement sur le caractère prudent ou imprudent du comportement de la cliente. Elle concernait l’ordre dans lequel doivent intervenir le remboursement et l’examen des responsabilités.
Ce que décide la CJUE le 15 octobre 2026
La négligence grave ne permet pas de retarder le remboursement immédiat
La Cour interprète l’article 73, paragraphe 1, et l’article 74, paragraphe 1, de la directive (UE) 2015/2366 du 25 novembre 2015 concernant les services de paiement dans le marché intérieur, , dite DSP2.
L’article 73 encadre l’obligation de remboursement du prestataire. L’article 74 organise la responsabilité du payeur, notamment lorsqu’une opération non autorisée résulte d’un comportement frauduleux ou d’une négligence grave de sa part. En droit français, ces deux dispositions sont transposées respectivement aux articles L. 133-18 et L. 133-19 du Code monétaire et financier.
Selon la Cour, ces dispositions ne doivent pas être confondues : l’article 73 impose le remboursement immédiat, tandis que l’article 74 détermine la répartition des pertes à un stade ultérieur. La banque ne peut donc pas invoquer une négligence grave pour écarter, dès le départ, l’obligation de remboursement.
Le dispositif de l’arrêt précise ainsi qu’un prestataire :
« ne peut pas refuser de rembourser immédiatement à un payeur le montant d’une opération de paiement non autorisée, au motif que ce payeur aurait rendu possible cette opération par une négligence grave ».
Le remboursement n’est pas nécessairement définitif
La décision ne supprime pas les obligations de sécurité du client. Elle ne signifie pas davantage que toute victime d’une fraude conservera nécessairement les sommes remboursées.
La banque peut, après avoir procédé au remboursement, réclamer au payeur les pertes liées à l’opération non autorisée si elle établit que celles-ci résultent d’un manquement relevant du régime de responsabilité applicable, notamment d’une négligence grave. Cette demande doit emprunter les voies de droit prévues à cet effet.
L’enjeu est donc de ne plus faire supporter d’emblée à la victime les conséquences financières du litige, pendant que la question de sa responsabilité reste discutée.
Dans quel délai la banque doit-elle rembourser une opération non autorisée ?
En droit français, l’article L. 133-18 du Code monétaire et financier impose à la banque de rembourser une opération non autorisée immédiatement après en avoir pris connaissance ou après en avoir été informée, et au plus tard à la fin du premier jour ouvrable suivant. Ce mécanisme est soumis au respect des conditions de signalement prévues par prévues par l’article L. 133-24 du Code monétaire et financier.
Le remboursement doit également permettre de rétablir le compte débité dans l’état où il se serait trouvé si l’opération n’avait pas eu lieu. La date de valeur du crédit ne doit pas être postérieure à celle du débit initial.
Le délai légal de remboursement ne doit donc pas être confondu avec la durée d’une enquête interne ou d’un traitement de réclamation. Selon l’arrêt, la banque ne peut pas différer le remboursement simplement parce qu’elle souhaite vérifier si le client a commis une négligence grave.
Article à intégrer en lien dans le contenu : article L. 133-18 du Code monétaire et financier.
Dans quel cas la banque peut-elle différer le remboursement ?
Le soupçon de fraude du client
La Cour rappelle l’exception expressément prévue par l’article 73 de la DSP2 : le prestataire peut différer le remboursement lorsqu’il a de bonnes raisons de soupçonner une fraude et communique ces raisons par écrit à l’autorité nationale compétente.
Il s’agit ici d’un soupçon de comportement frauduleux de l’utilisateur, et non du simple constat qu’un escroc a détourné des fonds. En droit français, l’article L. 133-18 prévoit la communication de ces raisons à la Banque de France.
La distinction est importante :
- la fraude commise contre le client correspond à l’escroquerie dont il se déclare victime ;
- la fraude du client suppose que la banque dispose de raisons de soupçonner un comportement frauduleux de celui-ci ;
- la négligence grave renvoie à un manquement aux obligations de sécurité, sans se confondre avec une participation frauduleuse.
Le seul reproche d’une négligence grave ne remplit pas l’exception permettant de différer le remboursement immédiat.
Une réponse générale sur « le manque de vigilance » ne suffit pas
Une banque qui indique simplement « vous avez communiqué vos codes » ou « l’opération a été validée depuis votre application » ne répond pas, par ces seules affirmations, à la question de son obligation de remboursement immédiat.
Ces éléments peuvent être discutés dans le cadre de l’analyse ultérieure de la responsabilité. Ils ne permettent pas, à eux seuls, de transformer la négligence grave alléguée en exception au remboursement prévu par l’article 73.
L’utilisation d’un code bancaire prouve-t-elle l’autorisation du paiement ?
Authentification et autorisation ne se confondent pas
Lorsqu’une opération est contestée, la banque peut produire des éléments techniques : code reçu par SMS, validation dans l’application, enregistrement d’un appareil ou utilisation d’un dispositif d’authentification.
Ces éléments doivent être examinés, mais leur existence ne suffit pas nécessairement à établir que le client a autorisé l’opération ou qu’il a commis une négligence grave.
L’article L. 133-23 du Code monétaire et financier prévoit précisément cette distinction. La banque doit prouver que l’opération a été authentifiée, dûment enregistrée et comptabilisée, et qu’elle n’a pas été affectée par une déficience technique ou autre ; l’utilisation de l’instrument de paiement telle qu’elle est enregistrée ne constitue pas nécessairement, à elle seule, la preuve de l’autorisation ou d’une faute du client. Le même texte impose au prestataire de fournir des éléments afin de prouver la fraude ou la négligence grave commise par l’utilisateur.
La preuve de la négligence grave incombe au prestataire
Dans son arrêt, la Cour rappelle que la preuve de la négligence grave du payeur repose sur le prestataire de services de paiement, en application de l’article 72, paragraphe 2, de la DSP2 (point 40 de l’arrêt). Cette répartition de la preuve contribue à la protection de l’utilisateur. La Cour de cassation juge dans le même sens qu’il incombe au prestataire de services de paiement de rapporter la preuve d’une négligence grave de son client, et l’a écartée à propos d’un client trompé par un faux conseiller utilisant le numéro de téléphone de sa banque (Cass. com., 23 octobre 2024, n° 23-16.267, publié au Bulletin).
Il reste donc utile de conserver :
- le message ou le lien frauduleux ;
- les captures d’écran du faux site ;
- les SMS et notifications reçus ;
- le libellé exact des opérations soumises à validation ;
- les références des paiements ;
- les échanges avec la banque ;
- la chronologie des faits et du signalement.
La constitution de ce dossier demeure nécessaire même après remboursement, puisque la banque peut contester ultérieurement la répartition définitive des pertes.
L’arrêt concerne-t-il toutes les escroqueries bancaires ?
Il faut d’abord identifier une opération non autorisée
L’arrêt porte sur les opérations de paiement non autorisées. Il ne crée pas un droit au remboursement immédiat pour toute perte financière liée à une escroquerie.
Le raisonnement ne peut donc pas être appliqué mécaniquement à toutes les situations dans lesquelles une personne a effectué un paiement au profit d’un escroc.
Deux questions doivent être distinguées :
- L’opération doit-elle être juridiquement qualifiée de non autorisée ?
- Si tel est le cas, la banque peut-elle retarder le remboursement en invoquant une négligence grave ?
L’arrêt répond à la seconde question. Dans l’affaire examinée, le fraudeur avait utilisé les données et le code obtenus de la cliente pour effectuer le transfert. La Cour ne tranche pas de manière générale toutes les hypothèses dans lesquelles une victime saisit elle-même un ordre de virement sous l’effet d’une tromperie.
Une analyse spécifique pour les comptes professionnels
La décision a été rendue à propos d’une cliente personne physique. Pour une entreprise ou un professionnel, il convient aussi d’examiner la convention de compte.
L’article L. 133-2 du Code monétaire et financier autorise certaines dérogations contractuelles lorsque l’utilisateur n’est pas une personne physique agissant pour des besoins non professionnels. Ces dérogations peuvent notamment concerner les règles de preuve et certains aspects de la responsabilité.
La qualification de l’opération, le régime applicable et les clauses contractuelles doivent donc être vérifiés avant de transposer une solution à un compte professionnel.
Ma banque refuse de rembourser une fraude bancaire : que faire ?
Signaler immédiatement les opérations contestées
La Cour rappelle que le remboursement s’inscrit dans un régime imposant au client de signaler l’opération sans retard injustifié après sa découverte. La DSP2 (article 71), transposée à l’article L. 133-24 du Code monétaire et financier, prévoit également un délai maximal de treize mois suivant la date du débit, sous les conditions du texte.
Ce délai maximal n’est pas une invitation à attendre. Dès la découverte des faits, il faut identifier les opérations et informer la banque.
La contestation écrite doit préciser :
- les dates et montants des débits ;
- les références des opérations ;
- les circonstances de la découverte ;
- les raisons pour lesquelles vous niez les avoir autorisées ;
- la date de votre première alerte ;
- votre demande de remboursement.
Distinguer le remboursement du débat sur la négligence
Lorsque le refus repose sur une négligence grave alléguée, la réclamation peut rappeler la distinction consacrée par l’arrêt du 15 octobre 2026.
Une formulation peut être adaptée au dossier :
Je conteste avoir autorisé les opérations identifiées dans ma réclamation. Je sollicite leur remboursement conformément à l’article L. 133-18 du Code monétaire et financier. L’arrêt de la CJUE du 15 octobre 2026, C-70/25, distingue l’obligation de remboursement immédiat de la détermination ultérieure des responsabilités. Une négligence grave alléguée ne permet donc pas, à elle seule, de différer ce remboursement.
Cette formulation ne dispense pas de décrire fidèlement les faits. En particulier, il ne faut pas présenter comme non autorisée une opération sans examiner les circonstances de son initiation et de sa validation.
Demander une position écrite et documentée
Si le refus persiste, demandez à la banque :
- si elle conteste le caractère non autorisé de l’opération ;
- si elle invoque une négligence grave ou une fraude du client ;
- les éléments techniques et factuels sur lesquels repose sa réponse ;
- les raisons pour lesquelles elle estime pouvoir différer le remboursement ;
- le détail des sommes et frais restant à régulariser.
Cette démarche permet de distinguer les véritables points de désaccord et de préparer une réclamation argumentée.
Faire examiner les recours
Selon la réponse de la banque, une mise en demeure, une médiation ou une action judiciaire peut être envisagée avec l’aide d’un avocat.
L’arrêt ne supprime pas les mécanismes de règlement extrajudiciaire. La Cour précise toutefois que ceux-ci ne doivent pas être considérés comme une étape obligatoire de vérification des obligations du client avant la mise en œuvre du remboursement immédiat.
Pourquoi consulter un avocat en droit bancaire ?
L’intervention d’un avocat permet de vérifier que le dossier est présenté sur le bon fondement. La difficulté ne réside pas uniquement dans la preuve de l’escroquerie : elle porte aussi sur l’autorisation de l’opération, la date du signalement et les raisons précises du refus bancaire.
L’avocat peut notamment :
- analyser la qualification des opérations contestées ;
- distinguer l’authentification technique du consentement ;
- vérifier les conditions d’application du remboursement immédiat ;
- répondre à une accusation de négligence grave ;
- préparer une mise en demeure fondée sur les textes et l’arrêt ;
- examiner les clauses d’un compte professionnel ;
- accompagner une médiation ou un contentieux ;
- défendre le client si la banque réclame ensuite les sommes remboursées.
L’objectif est de demander le remboursement dans les conditions prévues par la loi, sans négliger le débat qui pourrait ensuite s’ouvrir sur la responsabilité définitive.
Conclusion
L’arrêt du 15 octobre 2026 clarifie une distinction majeure : une négligence grave alléguée ne permet pas à la banque de retarder le remboursement immédiat d’une opération non autorisée. La question de celui qui supportera définitivement la perte doit être traitée dans un second temps.
Cette protection suppose néanmoins d’identifier correctement l’opération, de la signaler sans retard et de conserver les preuves. Elle ne signifie ni que toute escroquerie ouvre automatiquement droit au remboursement, ni que la banque perd toute possibilité de recours après avoir recrédité le compte.
Votre banque refuse de rembourser une opération non autorisée en vous reprochant un manque de vigilance ? Contactez le cabinet Testard Courteille Associés pour faire analyser votre dossier, vérifier les motifs du refus et préparer les démarches de réclamation, de médiation ou de contentieux adaptées à votre situation.
Source principale : CJUE, 15 octobre 2026, Tukowiecka, C-70/25, ECLI:EU:C:2026:852.
À propos de l’auteur
Maître Clément Testard est avocat associé et cofondateur du cabinet Testard Courteille Associés, inscrit au barreau de Paris. Il intervient notamment en droit bancaire, droit du crédit, droit des garanties et mesures d’exécution. À travers les contenus juridiques du cabinet, il apporte un éclairage précis et accessible sur les litiges bancaires, les recours des clients et les stratégies de défense applicables aux particuliers comme aux entreprises.
Tableau de synthèse sur le refus de remboursement après une fraude bancaire
Situation | Règle ou point de vigilance | Rôle de l’avocat |
Opération non autorisée signalée | Le remboursement doit en principe intervenir immédiatement, au plus tard à la fin du premier jour ouvrable suivant | Vérifier la qualification de l’opération et demander le remboursement |
Banque invoquant une négligence grave | Ce reproche ne suffit pas à différer le remboursement immédiat | Distinguer remboursement initial et responsabilité définitive |
Soupçon de fraude du client | Une exception encadrée existe lorsque les raisons du soupçon sont communiquées par écrit à l’autorité compétente | Examiner le fondement précis du refus |
Code SMS ou application utilisés | L’authentification ne suffit pas nécessairement à prouver l’autorisation ou la négligence grave | Analyser les éléments techniques et les circonstances de la fraude |
Banque demandant un délai d’enquête | L’examen d’une négligence grave ne suspend pas, à lui seul, l’obligation de remboursement | Contester un report injustifié |
Banque réclamant les sommes après remboursement | Une demande ultérieure reste possible si les conditions de responsabilité du client sont établies | Défendre le client et discuter les preuves produites |
Opération réalisée sur un compte professionnel | Certaines règles peuvent faire l’objet de dérogations contractuelles | Examiner la convention et le régime applicable |
Virement effectué sous l’effet d’une escroquerie | La qualification d’opération non autorisée doit être examinée ; elle n’est pas automatique | Identifier le fondement juridique adapté |
FAQ
Adressez une contestation écrite identifiant chaque opération et demandez les motifs précis du refus. Si la banque invoque une négligence grave pour différer le remboursement d’une opération non autorisée, rappelez la distinction consacrée par l’arrêt de la CJUE du 15 octobre 2026 entre remboursement immédiat et responsabilité définitive. Faites examiner votre dossier si le refus persiste.
Elle ne peut pas se fonder sur la seule négligence grave pour refuser le remboursement immédiat d’une opération non autorisée, dans le cadre du régime examiné par la CJUE. Elle peut toutefois, après remboursement, réclamer les sommes par les voies de droit appropriées si elle établit les conditions de votre responsabilité.
L’article L. 133-18 du Code monétaire et financier prévoit un remboursement immédiat, au plus tard à la fin du premier jour ouvrable suivant la prise de connaissance ou le signalement de l’opération, sous les conditions légales applicables. Une exception encadrée concerne le soupçon de fraude de l’utilisateur communiqué par écrit à la Banque de France.
Pas au seul motif qu’elle recherche une éventuelle négligence grave. Selon la CJUE, ce débat ne dispense pas du remboursement immédiat. Il faut toutefois distinguer cette situation de l’exception applicable à un soupçon de fraude du client répondant aux conditions prévues par le texte.
La communication d’un code ne prive pas automatiquement du remboursement immédiat. Dans l’affaire examinée, le fraudeur avait obtenu un code SMS par tromperie. Il reste nécessaire d’examiner l’autorisation de l’opération et, dans un second temps, la responsabilité éventuelle du client.
Oui, le remboursement n’est pas nécessairement définitif. La banque conserve la possibilité de réclamer ultérieurement les pertes au client si elle établit les conditions de sa responsabilité, notamment une négligence grave en lien avec l’opération, par les voies de droit appropriées.
Non. Il concerne le remboursement immédiat des opérations non autorisées. Il ne tranche pas automatiquement la qualification de tous les virements effectués dans un contexte d’escroquerie. La manière dont l’ordre a été initié et validé doit être examinée.
L’analyse doit tenir compte de la convention de compte et du statut de l’utilisateur. Le Code monétaire et financier permet certaines dérogations contractuelles pour les utilisateurs professionnels, notamment concernant la preuve et certains aspects de la responsabilité. Les règles applicables doivent donc être vérifiées pour chaque dossier.